发布日期:2026-09-15 23:37 点击次数:139
2023年3月下旬运转,上市房企年报陆续发布,如今财报季行将行至尾声。财报如一面镜子,反馈出2023年房地产行业依旧濒临不少挑战,但行业有序调整下,房地产企业资格了心焦,同期也抛弃了依赖外力补救的幻思,运转正视本身的处境,积极寻求生计和发展的空间。不断向内寻求龙套之下,一些曾“消散”在年报季的房企不断追忆,房地产业新发展花式渐渐构建,房地产企业正渐渐由拓荒商向运营商、事迹商等转型。
死心4月23日,在纳入中国上市房企60健康指数(HFI-60)监测的万科、华润置地、中海、保利发展、碧桂园、龙湖、越秀地产等60家中国A股和H股上市房企中,有47家房企仍是发布2023年度财务知道,其中有不少“追忆”的面孔,如龙光、喜兆业、奥园等,这些企业因为缺席上一年的财报发布而停牌,然则通过昨年补发家报后复牌,本年也定期对外发布2023年岁迹知道。还有部分A股房企,如华发、滨江等预测将在4月底发布财报,也有如碧桂园、融信中国等官宣延长发布2023年度知道。
柴亚娟 摄
成长才气全体销售连续承压,少数企业进展适当
2023年,一季度的销售回温“好景不长”,商场连续下行,企业的谋略进展连续承压,销售着落、投资减弱、盈利下滑是大部分房企的写真。具体而言,保利发展、中国国外发展、华润置地、招商蛇口、绿城中国、越秀地产、保利置业等企业达成销售额正增长,其中保利发展成为独逐一家销售额龙套4000亿元的房企,位居行业第一,越秀地产增幅也跨越10%;而大多数企业销售事迹均不同进程下滑,即即是行业龙头企业的万科、中国金茂、滨江集团等头部企业销售额也出现不同进程的下滑。
从营收来看,47家已发布2023年报的房企平均营收为713.04亿元,与2022年的平均营收789.81亿元比较,减少了9.7%;总营收为33512.88亿元,2022年60家房企总营收为47388.54亿元,扣除本年未发布年报的13家房企,剩余的47家房企总营收为32536.80亿元,本年47家房企的总营收同比增长了3.0%,不外这主要收货于本年各家房企都在积极去库存,打折促销、“以价换量”也在所不吝。
这少量从销售毛利润率上也能有所体现,销售毛利润率排名前三的房企并不是畛域最大的行业龙头企业,而是太古地产、国贸地产以及瑞安房地产这些以“小而好意思”著称的企业;销售排名前三的保利发展、万科、中海地产,销售毛利润率分别为16.01%、15.23%、20.32%。

皇冠客服飞机:@seo3687
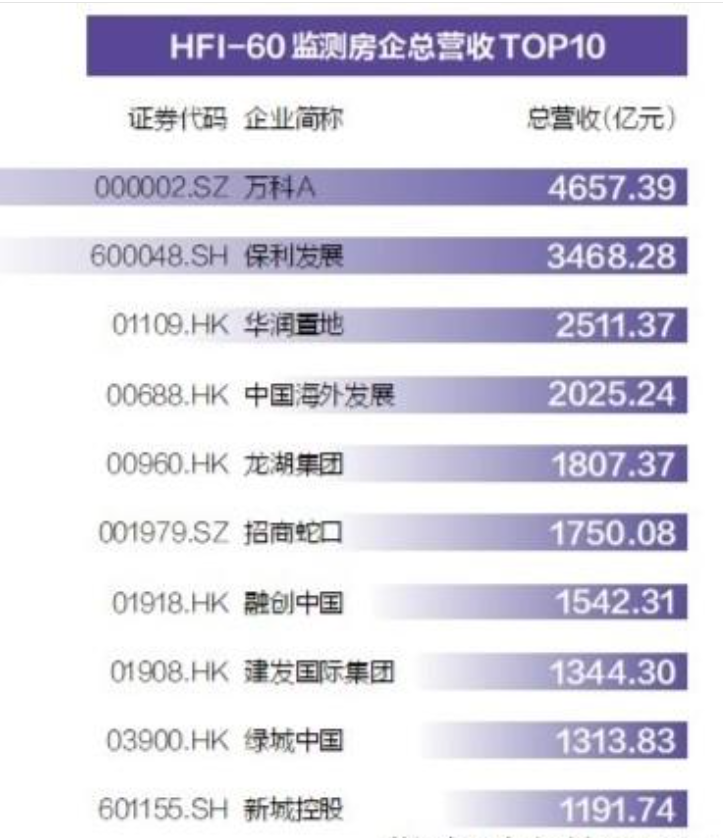
此外,营收在千亿元以上的房企有10家,营收前4名的万科、保利发展、华润置地、中国国外发展总营收均龙套2000亿元,龙湖集团、招商蛇口、融创中国、建发国际集团、绿城中国、新城控股也位居千亿阵营,与2022年12家千亿以上房企比,仅减少了两家。其中还包括面前尚未公布2023年报数据的绿地控股,按照企业发展畛域来看,营收应该也在千亿元以上。
从成长才气来看,行业“增收不增利”的情况有所加重。已发布年报的47家企业中,有22家企业的归母净利润为正,其中华润置地、中国国外发展、龙湖集团、万科、保利发展5家房企的归母净利润防守在百亿元以上的畛域;而另外25家企业的归母净利润为负,也就意味着已公布年报的47家房企跨越半数包摄股东利润在亏空。其中有6家房企的归母净利润亏空跨越百亿元,远洋集团、世茂集团、富力地产更是盛大亏空跨越200亿元。对比2022年,32家房企归母净利润为正,28家企业的归母净利润为负。
张峰 摄
事实上,自2021年下半年以来,尽管政策面不断优化,但购房者信心和行业预期依旧处于低位,房企销售去化也连续承压。在行业深度调整之下,企业容颜也连续分化,央国企和部分优质民企的相对上风正突显出来,成为行业主导力量。
刻下行业仍处在风险出清期,尽管政策面连续发力,各所在购房政策优化,监管层维持房地产企业合理融资需求,但落地收效还有待不雅望,购房者的信心和预期拓荒尚需技艺,预测销售低迷态势短期难以扭转。参加2024年,调整或连续,拓荒购房者预期,依然是提振商场的关键。
中永远来看,企业盛大以为翌日行业畛域大约率能在10万亿元驾驭,普涨行情已过,城市分化加重,机会将主要来自一二线城市和改善性需求。同期跟着行业参加锻真金不怕火期,行业采集度将会资格高潮的经由,对比刻下行业的较低采集度,头部企业的市占率还会有比较大的提高空间。
盈利才气龙头房企布局新花式效果浮现
在这场长久的调整中,房企的盈利才气还未得到拓荒。47家发布年报的房企,平均销售毛利率为16.62%,比上一年着落约3.5个百分点,太古地产、中国国贸、瑞安房地产等10家房企位列毛利率TOP10;平均销售净利率-11.50%,均值为负主要由于存在跨越20家房企净利润亏空;反馈股东权利的收益水平的平均净金钱收益率宗旨,均值也录得为负,为-9.5%,也反馈不少企业处于亏空情状。
横向来看,利润率下滑是行业一个盛大阵势,头部房企也不可避免。站上“销售一哥”位置的保利发展全年公司结转毛利率16.02%,同比约下滑6个百分点;“黑马”越秀地产2023年毛利率约15.3%,同比着落5.1个百分点;“利润王”之称的中海也不可避免,2023年毛利率为20.32%,凑合保住20%大关,然则也较上一年着落约1个百分点。
关于利润率下滑原因,部分房企在财报中进行了解说:保利发展称,有关利润宗旨同比着落,主要源于项目结转毛利率着落,以及公司勾搭刻下商场情况拟对部分项目计提金钱减值准备;中国金茂在财报中称,集团及集团的部分联营及互助企业项目计提发展中物业、持作出售物业减值,部分物业拓荒项目收入及毛利率着落及地皮拓荒收入金额着落导致毛利着落;中交地产示意,受结转项目结构变化等身分影响,项宗旨毛利率有所着落;
杨兴乐 摄
纵向来看,比年来毛利率呈连续下滑趋势。事实上,早在几年前房企高管们就预报了行业毛利率下滑的趋势。比如早在2021年岁迹知道会上万科集团董事会主席郁亮就曾示意,近几年来,地皮商场竞争热烈,对行业毛利率水平酿成较着影响。归并年,华润置地总裁李欣在事迹会上预测翌日行业毛利率会追忆到20%以上,但仍是回不到往时30%甚而更高的情状了。但当今来看,行业的调整仍是超出业内的预期。
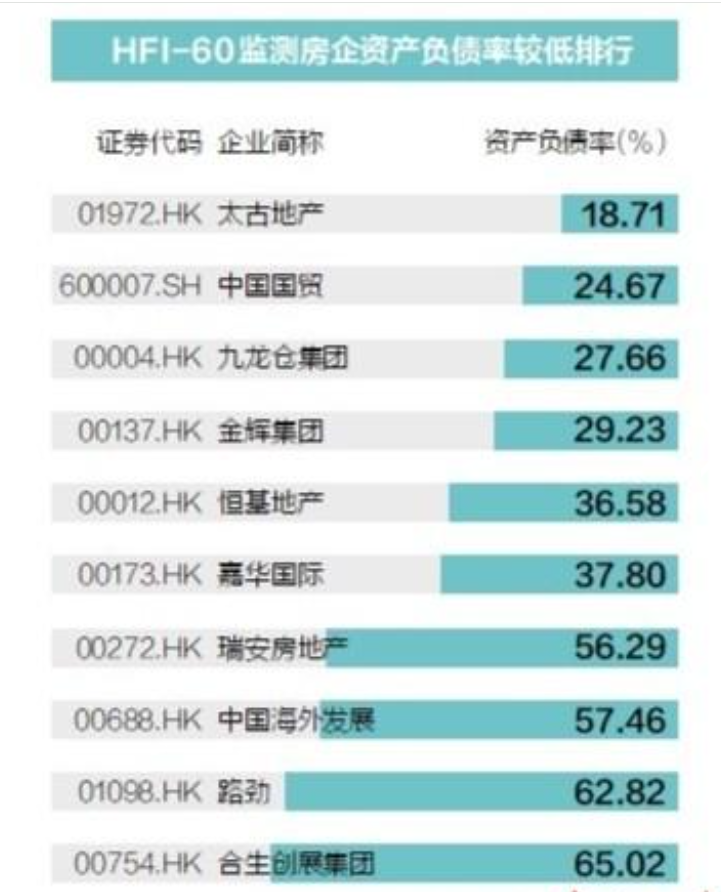
然则,在一派下滑中也出现一些增长的星火。太古地产、中国国贸、瑞安房地产等房企毛利率都逆势增长。终点是老牌港资房企太古地产,2023年毛利率同比增长2个百分点,高达70%,净利率虽较上一年略下滑约一个百分点,然则仍跨越30%。太古地产毛利率高,主要收货于其“收租”生意。2023年度,太古地产房钱收入为135.25亿港元,同比增长10%,这轻松占其总营收的九成。
曾在地产黄金时期被诟病增长过慢的“包租公”太古地产,正凭借量入制出的“收租”生意,再次穿过行业下行周期,笑看地产风浪。内地房企在探寻新发展花式经由中,不少也浮松也走上太古地产的路,作念起了“包租公”,而且仍是取得一些恶果。
比如龙湖2023年毛利率为16.9%,同比下滑了约4个百分点,主要受拓荒业务牵扯,全年拓荒业务毛利率仅11.0%。但由于运营业务及工功课务毛利率均有提高,分别为75.9%及31.0%,同比提高了0.3及2个百分点,对拓荒业务毛利率下滑带来影响有所缓解。龙湖示意谋略性业务在总共这个词行业下行经由中为龙湖穿越周期提供了底气。
皇冠信用怎么开账户财务风险全体杠杆率有序着落
博弈安全仍是房企的中枢命题。在政策不断开释、全体行业仍处于调整的情况下,房企如安在稳住本身地产拓荒这个基本盘的同期,通过拓宽业务类型来跑赢周期,达成高质料发展值得琢磨。
2023年,房企正在渐渐缩小欠债。从欠债总数来看,47家发布财报的受监测房企2023年欠债平均值为2543亿元,较上一年均值减少约7%。其中,近90%欠债总数都较上一年有所着落,只消少数几家欠债畛域在增长。如太古地产、恒基地产等老牌港企,固然欠债畛域略有增长,然则金钱欠债率仍较低,太古地产金钱欠债率不到20%,恒基地产为36%。
然则部分房企欠债增长,在债务红线“试探”,比如越秀地产,总欠债畛域仍是从2019年1795亿元增长到2023年近2990亿元,2023年剔除预收款后的金钱欠债率、净假贷比率和现款短债比分别为67.4%、57.0%和2.01倍,仍在绿档水平。但字据“三谈红线”端正,剔除预收款后的金钱欠债率大于70%则“踩线”,越秀地产离红线不远了。此外还有建发国际、华润置地、招商蛇口等的欠债畛域仍在攀升。
石磊 摄
流动比率代表企业以流动金钱偿还流动欠债的详尽才气,流动比率越高,标明企业短期偿债才气越强,金钱变现才气也越强。47家发布财报的受监测房企,流动比率均值为1.43,和昨年基本持平。
app博彩软件定制欧博官网其中,7家流动比率大于2,32家在1和2之间,还有8家小于1,包括融创中国、宝龙地产、远洋集团、新城控股、技俩年控股、喜兆业集团、中国奥园、合景泰富集团。流动比率大于2,意味着企业不错诓骗流动金钱的变现来足额偿付其短期债务;当流动比率大于1小于2时,评释流动金钱大于流动欠债,标明企业有一定的偿债才气,但也存在一定的风险。当流动比率低于1,则是个劝诫信号,意味着企业可能会濒临短期资金病笃的风险。
金钱欠债率方面,2023年47家发布财报的受监测房企均值约为72.3%,和上一年同期基本持平。受监测房企金钱欠债率水平高于商场平均水平。易居发布的知道自满,从永远偿债才气看,TOP500房企2023年金钱欠债率均值为63.84%,较上年着落3.34个百分点。值得一提的是,部分有“余粮”的房企仍是提前安排偿债,为商场注入信心。本年3月5日万科示意,3月11日行将到期的好意思元债资金仍是到位,并于3月8日公告已提前将约6.47亿好意思元存入指定银行账户,以全数偿付到期单据本息;同在3月,龙湖集团再度提前兑付本应于2024年底到期的46.1亿元营业金钱维持专项盘算推算(CMBS);3月4日,金地集团发布公告,“21金地MTN002”将于3月10日兑付本息15.594亿元。
英超看博彩公司此外,头部房企还在不断尝试新融资渠谈,尤其是跑通靠重金钱去驱动融资的新花式。REITs扩容至突然类基础门径为头部房企带来新的商场机遇。关于营业REITs的全体权术,华润置地首席财务官郭世清示意,翌日3年至5年,预测每年的刊行畛域在100亿元驾驭,但愿翌日5年的全体刊行畛域达到500亿元以上。
一场备受关注足球比赛中,名叫XXX年轻球员成为该队最佳射手,出色表现引来无数赞誉。然而,赛后不久,传出有人试图向行贿消息,人们开始怀疑清白职业道德。不雅察
行业洗牌加快,房企拿地或更严慎
作者:Tobias Ide,澳大利亚莫道克大学高级讲师,研究兴趣为和平与冲突研究、气候变化与全球环境政治等;Patrick A Mello,慕尼黑工业大学讲师,研究兴趣为民主与战争、定性比较分析方法等。
2023年仍是往时,而2024年一季度楼市进展未达预期,仍在连续加重行业的调整。
从60家上市房企发布的事迹知道来看,在资格新一轮的大洗牌之后,房地产的竞争容颜与“恒碧万”三巨头领跑总共这个词行业的时期已室迩人遐,新瓶旧酒的所以保利、万科、中海、华润、绿城为领军而且互相在商场销售份额上越拉越近的新容颜的崛起。
全新一代皇冠就面前的时局来看,除了上述几家领军企业之外,招商、龙湖、融创、新城、建发和越秀等一批企业实力依然强盛。不外,伴跟着2024年的房地产企业生计竞争压力连续加大,不排斥后续还会有领军企业被其他实力和韧性更强的竞争敌手甩在后头。
地皮储备,被以为是因循房企参与新一轮角力以及决定行业翌日“谁主千里浮”的中枢资源要素。南边日报记者详尽财报以及各家机构梳理的数据来看,2023年土储总面积跨越5000万肤浅米的仅7家企业,分别是融创、万科、保利、华润、富力、中海、世茂,其中超1亿肤浅米仅融创一家;超2000万肤浅米有22家。
事实上,除少数国企之外,绝大多数民企昨年拿地越发严慎。在9家2023年拿大地积跨越250万肤浅米的房企中,仅龙湖一家为纯民营企业。名次前5位的保利发展、建发集团、华润置地、中国铁建和中海发展分别拿地668、480、465、395、388万肤浅米。不外,从拿地金额来看,排名前十的房企,入围门槛仅为280亿元,拿地跨越1000亿元的仅保利发展和中海发展两家,分别为1125亿元和1101亿元。
杨兴乐 摄
值得一提的是,拿地金额排名前十的有7家为总部在广东的房企,其中越秀地产和华发股份为广东所在国企。除了上述企业之外,龙湖、滨江和金茂昨年拿地金额均跨越了200亿元。不外,详尽来看,仅15家重点监测房企拿地金额跨越100亿元,这预示着翌日行业采集度将进一步加重,从面助推“恒者恒强”的马太效应加快形成。
2023年,保利发展拿地金额位居行业首位。年报自满,昨年该公司共拓展项目103个,总地价1632亿元,权利地价1359亿元,同比提高26%,拓展权利比提高16个百分点至83%。新拓展的项目99%位于38个中枢城市。
在民营企业中,龙湖是拿地比较积极的一家。死心2023年底,龙湖集团地皮储备共计4539万肤浅米,权利面积3236万肤浅米。其中,环渤海地区、西部地区、长三角地区、华中地区及华南地诀别别占比为33.1%、25.3%、16.7%、13.8%及11.1%。
由此可见,在房企拿地盛大比较严慎保守的情况下,大部分同业更倾向于把翌日的发展重点聚焦在一二线中枢城市以及中枢城市群。
除了土储构筑的硬实力之外,企业在探索新发展花式方面所取得的收效,也被业内内行视为房企决胜翌日的关键所在。
皇冠体育hg86a
有分析以为,面对房地产商场的深度调整,在保持传统房地产拓荒业务上风的基础上,怎么积极探寻新的增长点、探索新的营业花式、达成不同细分赛谈的协同发展,已成为浩荡房企的蹙迫议题之一。
字据60家重点监测企业发布的2023年年报来看,大部分房企在布局多元化政策以及探索新发展花式方面已迈出坚实一步。比方,濒临严峻的经济时局和深度调整的房地产商场,越秀地产2023年通过精确投资、真切推动多元化业务和发力数字化营销,成为少数能保持正向销售增长的房企之一。依托地产+房托双平台发展,越秀达成营业收入802.2亿元,同比高潮10.8%,其中营业运营收入同比增多17.1%,越秀事迹收入同比增多29.7%。
龙湖在地产拓荒、营业投资、长租公寓、物业处分、贤慧营造五大航谈协同发展趋势细腻。其中,营业投资2023年房钱收入同比增长9%至102.8亿元;长租公寓房钱收入同比增长6%至25.5亿元;以物业处分、贤慧营造为主的工功课务不含税收入为119.4亿元,同比增长2.4%。其旗下贤慧营造品牌——龙湖龙智造2023年达成营业收入19.7亿元,详尽实力已置身代建行业前哨。
行为最早意志到行业转型的企业之一,万科开拓了更详尽的谋略事迹赛谈布局,在物业事迹、租出住宅、物业仓储、营业业务等方面设立了最先上风。年报自满,2023年万物云达成营业收入331.8亿元,同比增长10.2%,达成中枢净利润23.4亿元,同比增长29.8%了,荣获“中国住宅物业事迹力TOP1企业”。租购并举大趋势下,万科长租公寓的畛域和效用连续保持行业第一,财报自满,2023年泊寓18万间,布局世界31个城市,事迹客户跨越80万东谈主,全年出租率达96%。谋略工功课务在保持适当增长的同期,万科达成REITs试点龙套。此前,印力集团发布的中金印力REIT已安谧参加询价阶段,万纬物流REIT已于来回所安谧发布,长租公寓REIT面前也在积极申诉中。万科有望成为业内独逐一家达成三种谋略性REITs龙套的企业,买通谋略性不动产“投、融、管、退”的营业花式闭环,保险谋略性业务的可连续发展。
除此之外,金地集团积极布局地产行业全产业链业务;招商蛇口开拓城市事迹板块,业务涵盖物业处分、邮轮、会展、代建等业务;绿城中国建筑科技业务协议金额初度龙套百亿,一体化面板、三维深化假想软件等研发革命恶果落地。通过多元化发展、革命营销花式、加强研发才气、提高事迹品性等多管都下,2023年多家龙头企业均示意已渐渐摸索出走向“新蓝海”但愿之路。
中指院的计议亦自满,2023年百强企业分化加重,发展新花式初显,房企正转向拓荒、运营、事迹多元化的价值创造;而租出企业则聚焦上风区域拓畛域,优化家具事迹增效益;营业地产方面,百强代表企业紧合手突然商场及工功课经济复原机会,面面俱圆,部分企业事迹得以拓荒。

南边+记者 周中雨 柴亚娟 冯善书
数据分析: 周中雨 柴亚娟
统筹:冯善书
